
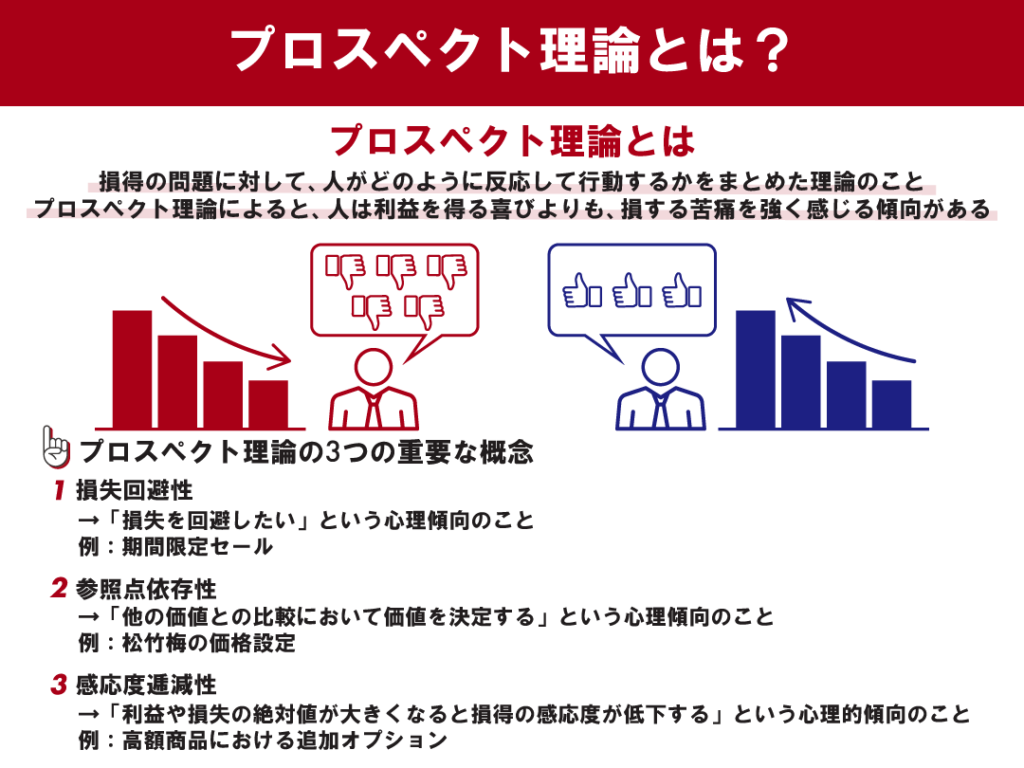
あなたは投資や意思決定において、どのような心理が働いているか考えたことがありますか?プロスペクト理論は、人間の選択行動を理解するための強力なツールです。この理論は、リスクを伴う状況で人々がどのように価値を評価し、選択肢を選ぶかを探ります。
プロスペクト理論の基本概念
プロスペクト理論は、リスクを伴う意思決定における人間の行動を説明するための重要なフレームワークです。特に、利益と損失の評価方法に焦点を当てています。
定義と背景
プロスペクト理論は、1979年にダニエル・カーネマンとエイモス・トベルスキーによって提唱されました。この理論では、人々がリスクを持つ状況でどのように選択肢を評価し、意思決定を行うかが分析されています。特に損失回避という概念が強調されており、人は利益よりも損失を重く感じる傾向があります。
重要な特徴
プロスペクト理論にはいくつかの重要な特徴があります。以下、そのポイントを挙げます。
- 価値関数: 利益と損失について異なる曲線で表現され、損失部分がsteeperになっています。
- 参照点依存性: 人々は基準となる状態(参照点)からの変化として価値を判断します。
- 確率重み付け: 実際の確率とは異なる形で確率が評価され、多くの場合、小さな確率が過大評価されます。
プロスペクト理論の例
プロスペクト理論は、さまざまな状況での意思決定に影響を与える。以下に、具体的な応用例を示す。
投資における応用
投資家は利益よりも損失を避ける傾向が強い。たとえば、株式市場で10%の利益と20%の損失がある場合、多くの投資家は損失回避からリスクを取らず、安全な選択肢を選ぶ。これが投資行動にどのように影響するかを見るためには、以下のポイントが挙げられる。
- 過去の損失経験が未来の判断に影響する。
- 小さな利益確定よりも大きな損失回避を優先する。
ギャンブルにおける影響
ギャンブルではプロスペクト理論が顕著に表れることがあります。プレイヤーは勝ち目よりも負け目を意識しやすくなる。例えば、カジノで1000円賭けて5000円戻ってくる可能性と、3000円失う可能性では、多くの場合後者を警戒する。この現象には次のような要素が含まれる。
- 直感的反応によって選択肢が変わる。
- 連続した小さな勝利よりも大きな敗北への恐れが強調される。
プロスペクト理論の実験
プロスペクト理論は、意思決定に関する重要な心理的要素を理解するために多くの実験が行われてきた。これらの実験は、特にリスクと利益に対する人々の反応を明らかにしている。
実験の概要
カーネマンとトベルスキーによる初期の実験では、参加者に異なるギャンブルの選択肢を提示した。具体的には、以下のようなシナリオが用意された:
- 選択肢A: 50%の確率で100ドル獲得
- 選択肢B: 確実に50ドル獲得
多くの場合、参加者はリスク回避的な傾向を示し、確実性が高い選択肢Bを選ぶことがわかった。この結果から、人々が利益よりも損失を重視することが確認された。
結果の解釈
このような結果は、人間がどれほど損失回避に影響されているかを示す強力な証拠となっている。特に以下の点が重要だ:
- 損失への感受性: 人は利益よりも損失を2.5倍重く感じる。
- 参照点依存性: 選択肢ごとの期待値だけでなく、その背景となる状況も大きく影響する。
プロスペクト理論の限界
プロスペクト理論には、いくつかの限界があります。これらの制約を理解することは、意思決定における心理的要因を深く掘り下げるために重要です。
批判と反論
プロスペクト理論への批判は、多岐にわたります。例えば:
- 経験則の過度な単純化: 理論が人間の複雑な意思決定過程を簡略化しすぎているとの指摘があります。
- 実証研究の偏り: 参加者が特定の状況でのみ選択肢を提供されるため、結果が一般化できない可能性があります。
- 参照点依存性の限界: 参照点によって異なる判断が生じ、その影響を十分に説明できない場合もあります。
他の理論との比較
他の心理学的理論と比べて、プロスペクト理論には独自な特徴があります。他の主要な理論には以下があります。
- 期待効用理論: リスク選好や不確実性下での選択について、より数学的アプローチを取ります。
- 行動経済学: 人間行動全般に視野を広げ、認知バイアスなども考慮します。
- 感情モデル: 感情が意思決定に与える影響について焦点を当てます。